
Bilanz und GuV selbst erstellen – ohne Steuerberater, ohne Cloud
Über 800.000 € Umsatz oder 80.000 € Gewinn gerutscht? Als Einzelunternehmen oder Personengesellschaft darfst du Bilanz und GuV trotzdem selbst aufstellen. PilotOS baut beides automatisch aus deiner laufenden Buchhaltung auf – plus Vorjahresvergleich, plus GoBD-fest dokumentierten Abschlussbuchungen, plus fertiger E-Bilanz-Datenbasis fürs Finanzamt. Komplett lokal, ohne dass eine Zahl in die Cloud wandert.
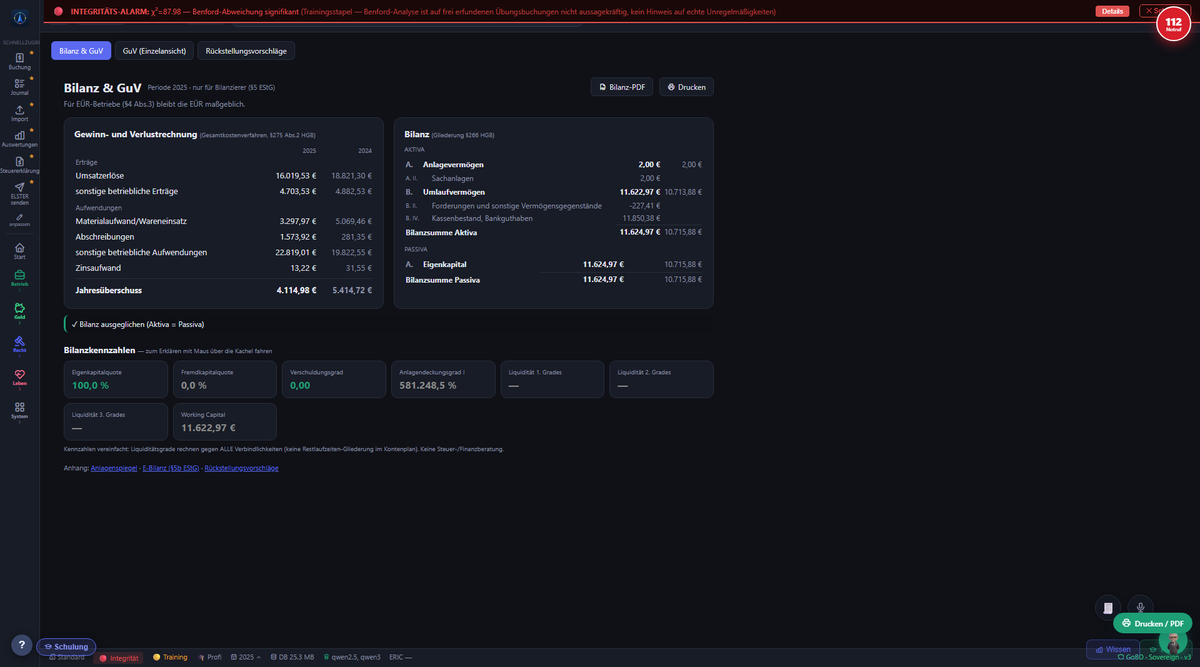
Bilanz & GuV – konkret
Wer muss bilanzieren
Kaufleute nach HGB und Betriebe über den Grenzen des §141 AO – sonst reicht meist die EÜR.
Grenzen seit 2024
Buchführungspflicht ab mehr als 800.000 € Umsatz oder mehr als 80.000 € Gewinn im Jahr.
Was sie zeigen
Die Bilanz zeigt Vermögen und Schulden zum Stichtag, die GuV den Erfolg des Jahres.
Was der Jahresabschluss wirklich zeigt
Bilanz und Gewinn-und-Verlust-Rechnung bilden zusammen den Jahresabschluss (§ 242 HGB). Beide beantworten unterschiedliche Fragen. Die Bilanz ist eine Stichtagsbetrachtung: Sie stellt auf der Aktivseite das Vermögen dar – also, worin das Geld steckt (Anlage- und Umlaufvermögen) – und auf der Passivseite, woher es kommt (Eigenkapital, Rückstellungen, Verbindlichkeiten). Beide Seiten sind per Definition gleich hoch. Die GuV dagegen betrachtet einen Zeitraum: Sie stellt alle Erträge den Aufwendungen des Geschäftsjahres gegenüber und mündet im Jahresüberschuss oder -fehlbetrag, der wiederum in das Eigenkapital der Bilanz fließt.
Bilanzieren muss, wer als Kaufmann nach § 238 HGB buchführungspflichtig ist – Kapitalgesellschaften wie GmbH, UG und AG stets, Einzelkaufleute und Personengesellschaften ab bestimmten Größen. Einzelkaufleute sind nach § 241a HGB von Buchführung und Bilanz befreit, solange sie an zwei aufeinanderfolgenden Stichtagen unter 800.000 € Umsatz und 80.000 € Jahresüberschuss bleiben; steuerlich gelten die spiegelbildlichen Grenzen des § 141 AO. Wer darunter bleibt, kommt mit der einfacheren Einnahmenüberschussrechnung aus.
Gliederung nach § 266 und § 275 HGB
Die Form ist nicht frei wählbar. § 266 HGB gibt die Bilanzgliederung vor: Auf der Aktivseite folgt das Anlagevermögen (immaterielle Werte, Sachanlagen, Finanzanlagen) dem Umlaufvermögen (Vorräte, Forderungen, Kasse und Bank); die Passivseite ordnet Eigenkapital, Rückstellungen und Verbindlichkeiten nach ihrer Fristigkeit. Für die GuV lässt § 275 HGB zwei Verfahren zu: das in Deutschland verbreitete Gesamtkostenverfahren, das alle Aufwendungen nach Art (Material, Personal, Abschreibungen) ausweist, und das Umsatzkostenverfahren, das die Kosten den verkauften Leistungen zuordnet.
Wie tief gegliedert und was offengelegt werden muss, hängt von der Größenklasse nach § 267 HGB ab – kleine, mittelgroße und große Kapitalgesellschaften werden anhand von Bilanzsumme, Umsatz und Mitarbeiterzahl eingestuft, Kleinstgesellschaften nach § 267a. Kleine Gesellschaften dürfen eine verkürzte Bilanz aufstellen und weniger offenlegen. PilotOS erzeugt die Gliederung automatisch aus dem gewählten Kontenrahmen, sodass jedes Konto an der richtigen Position landet.
Von der Saldenliste zum fertigen Abschluss
Zwischen der laufenden Buchhaltung und dem fertigen Abschluss stehen die Abschlussbuchungen – und genau hier entscheidet sich, ob das Ergebnis stimmt. Aufwendungen und Erträge müssen periodengerecht abgegrenzt werden: Rechnungsabgrenzungsposten nach § 250 HGB verschieben Zahlungen, die das falsche Jahr betreffen, in die richtige Periode. Rückstellungen für ungewisse Verbindlichkeiten (§ 249 HGB) und die planmäßigen Abschreibungen mindern den Gewinn dort, wo es wirtschaftlich hingehört. Die Bewertung folgt dem Vorsichtsprinzip und dem Niederstwertprinzip des § 253 HGB.
PilotOS führt diese Buchungen dokumentiert aus – jede Korrektur bleibt nachvollziehbar, wie es die GoBD verlangen. Der nach § 265 Abs. 2 HGB vorgeschriebene Vorjahresvergleich steht automatisch daneben, sodass Abweichungen sofort auffallen: Ein plötzlich gestiegener Materialaufwand oder ein eingebrochener Rohertrag wird sichtbar, bevor er zum Problem wird. Aus derselben Datenbasis entsteht die E-Bilanz, die nach § 5b EStG elektronisch an das Finanzamt zu übermitteln ist.
Bilanz und GuV ohne Cloud-Software
Bilanz und GuV enthalten die vollständigen Vermögens- und Ertragsdaten eines Betriebs – kaum ein Datensatz ist sensibler. Viele Buchhaltungsprogramme verlangen trotzdem, dass diese Zahlen dauerhaft auf fremden Servern liegen, weil die Software nur als Cloud-Abo läuft. PilotOS erzeugt Bilanz und GuV lokal aus der laufenden Buchhaltung: Die Daten bleiben auf dem eigenen Rechner, ein fremder Server ist für die Erstellung nicht nötig.
Das ist kein Nebeneffekt, sondern die Architektur: PilotOS läuft lokal unter Windows, ohne Cloud-Zwang. Wer Bilanz und GuV so erstellen will, braucht dafür kein Sonderformat und keine Insellösung – nur die eigene Buchhaltung.
Bilanzierung oder Einnahmenüberschussrechnung
Für die Gewinnermittlung gibt es zwei Wege. Der einfachere ist die Einnahmenüberschussrechnung nach §4 Absatz 3 EStG: Einnahmen minus Ausgaben, nach dem Zufluss-Abfluss-Prinzip. Der aufwendigere ist der Betriebsvermögensvergleich – die doppelte Buchführung mit Bilanz und Gewinn-und-Verlust-Rechnung nach §4 Absatz 1 beziehungsweise §5 EStG. Welcher Weg gilt, hängt nicht vom Geschmack ab, sondern von der Rechtsform und den Zahlen.
Buchführungspflichtig ist zum einen, wer nach anderen Gesetzen – vor allem als Kaufmann nach dem Handelsgesetzbuch – Bücher führen muss; das regelt §140 AO. Zum anderen greift §141 AO für Gewerbetreibende ab bestimmten Größen. Freiberufler nach §18 EStG bleiben unabhängig von der Höhe bei der EÜR und werden nicht allein wegen hoher Einnahmen bilanzierungspflichtig.
Die Grenzen des §141 AO
Seit 2024 sind die steuerlichen Buchführungsgrenzen angehoben: Ein gewerblicher Betrieb wird buchführungspflichtig, wenn er mehr als 800.000 Euro Umsatz im Kalenderjahr oder mehr als 80.000 Euro Gewinn im Wirtschaftsjahr erzielt. Zuvor lagen die Werte bei 600.000 Euro Umsatz und 60.000 Euro Gewinn; das Wachstumschancengesetz hat sie erhöht. Wird eine Grenze überschritten, fordert das Finanzamt in der Regel zur Buchführung ab dem folgenden Wirtschaftsjahr auf.
Kapitalgesellschaften wie die GmbH bilanzieren dagegen immer – hier folgt die Pflicht aus der Rechtsform, nicht aus den Grenzwerten. Für viele Einzelunternehmen und Personengesellschaften ist die EÜR daher der Normalfall, solange sie unter den Grenzen bleiben. Der Übergang zur Bilanzierung will aber vorbereitet sein, weil er die Eröffnungsbilanz und eine Umstellung der Gewinnermittlung mit sich bringt.
Wer als Einzelunternehmer oder Personengesellschaft über die Grenze rutscht, kann Bilanz und GuV in aller Regel selbst aufstellen – anders als bei einer GmbH gibt es keine Rechtsformvorschrift, die dafür zwingend einen Steuerberater verlangt. PilotOS erzeugt Bilanz und GuV automatisch aus der laufenden doppelten Buchhaltung. Nur für die elektronische Übermittlung der E-Bilanz gilt bei Kapitalgesellschaften eine eigene Hürde: Dafür ist zwingend ein ELSTER-Zertifikat eines Steuerberaters nötig – das betrifft Einzelunternehmen in dieser Form nicht.
Was Bilanz und GuV aussagen
Die Bilanz ist eine Momentaufnahme zum Stichtag: Auf der einen Seite steht das Vermögen (Aktiva), auf der anderen die Herkunft der Mittel aus Eigen- und Fremdkapital (Passiva). Ihr Aufbau richtet sich für Kapitalgesellschaften nach §266 HGB. Die Gewinn-und-Verlust-Rechnung zeigt dagegen den Erfolg über das Jahr – Erträge gegen Aufwendungen –, gegliedert nach §275 HGB, wahlweise im Gesamtkosten- oder im Umsatzkostenverfahren. Zusammen geben beide ein Bild von Substanz und Ertragskraft, das die reine EÜR nicht liefert.
PilotOS führt die laufende doppelte Buchhaltung so, dass Bilanz und GuV daraus entstehen, und kann für kleinere Betriebe ebenso die EÜR erzeugen. Wer wächst und irgendwann die Grenzen erreicht, wird durch die Umstellung begleitet, statt sie improvisieren zu müssen. Die Entscheidung, ob und wann bilanziert wird, bleibt eine, die man mit Blick auf Rechtsform, Zahlen und im Zweifel mit steuerlichem Rat trifft.
Gut zu wissen
Wann muss ich eine Bilanz erstellen?
Wenn ihr als Kaufmann nach dem HGB Bücher führen müsst (§140 AO) oder als Gewerbebetrieb die Grenzen des §141 AO überschreitet. Kapitalgesellschaften wie die GmbH bilanzieren immer.
Stand
Wie hoch sind die Buchführungsgrenzen?
Seit 2024 liegt die Pflicht bei mehr als 800.000 Euro Umsatz oder mehr als 80.000 Euro Gewinn im Jahr. Vorher galten 600.000 und 60.000 Euro.
Stand
Was ist der Unterschied zwischen Bilanz und GuV?
Die Bilanz zeigt Vermögen und Schulden zu einem Stichtag, die Gewinn-und-Verlust-Rechnung den Erfolg – Erträge gegen Aufwendungen – über das Geschäftsjahr.
Stand
Können Freiberufler die EÜR behalten?
Ja. Freiberufler nach §18 EStG dürfen unabhängig von der Höhe bei der Einnahmenüberschussrechnung bleiben; die Grenzen des §141 AO gelten für sie nicht.
Stand
Muss eine GmbH immer bilanzieren?
Ja. Bei Kapitalgesellschaften folgt die Bilanzierungspflicht aus der Rechtsform und ist unabhängig von Umsatz oder Gewinn.
Stand
Kann PilotOS beides?
Ja. Das Programm erzeugt aus der laufenden doppelten Buchhaltung Bilanz und GuV und kann für kleinere Betriebe die EÜR ausgeben; den Übergang zur Bilanzierung begleitet es.
Stand
Bilanz & GuV – jetzt lokal testen
Free-Tarif für immer, kein Cloud-Zwang, keine Kreditkarte. Teil von PilotOS – 96 Module in einem System.
Kostenlos starten