
SKR03, SKR04 oder SKR42? Der Unterschied – und wie du richtig wählst
Zwei DATEV-Standardkontenrahmen, dasselbe Ziel – nur anders sortiert. PilotOS erklärt den Unterschied, plus: Du wählst frei zwischen SKR03 und SKR04, plus Buchungsvorschläge und Auswertungen richten sich automatisch danach aus, plus DATEV-Export für die Steuerkanzlei.
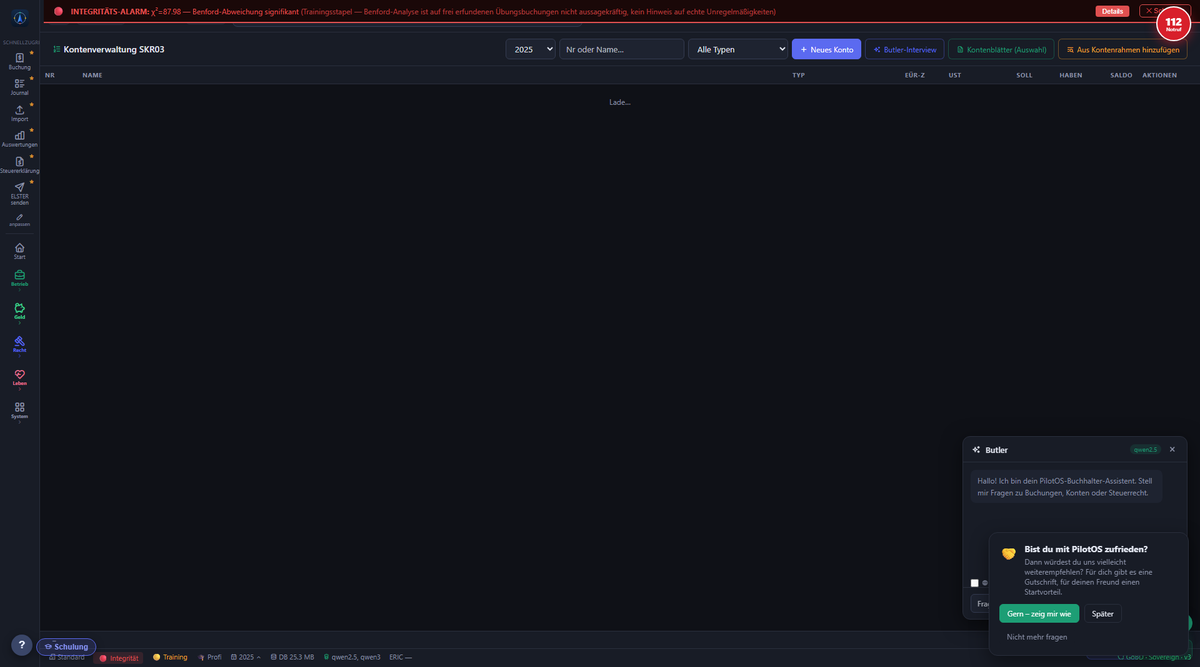
Kontenrahmen (SKR03, SKR04, SKR42) – konkret
SKR03: nach Prozess
Der Standardkontenrahmen 03 ordnet die Konten nach dem Geschäftsablauf – vom Einkauf bis zum Verkauf.
SKR04: nach Abschluss
Der SKR04 folgt der Gliederung von Bilanz und GuV – praktisch für die Abschlusssicht.
Frei wählbar
PilotOS arbeitet kontenrahmen-agnostisch: Wähle SKR03 oder SKR04, der Rest passt sich an.
Was ein Kontenrahmen ist – und warum SKR03 und SKR04 dominieren
Ein Kontenrahmen gibt jedem Konto deiner Buchhaltung seinen festen Platz. In Deutschland haben sich die DATEV-Standardkontenrahmen durchgesetzt: der SKR03 und der SKR04. Beide gliedern die Konten in zehn Kontenklassen (0 bis 9), aber nach unterschiedlicher Logik. Der SKR03 ist prozessgegliedert – er folgt grob dem betrieblichen Ablauf von der Anschaffung bis zum Verkauf. Der SKR04 ist abschlussgegliedert – seine Kontenklassen sind an der Reihenfolge von Bilanz und GuV nach HGB ausgerichtet, was den Jahresabschluss erleichtert.
Aus dem umfangreichen Kontenrahmen wählt jeder Betrieb nur die Konten aus, die er tatsächlich braucht – das ist sein individueller Kontenplan. Ein Handwerker führt andere Konten als ein Onlinehändler, obwohl beide denselben Rahmen nutzen. PilotOS hält SKR03 und SKR04 vollständig hinterlegt und aktiviert die passenden Konten automatisch, sobald der erste Geschäftsvorfall sie benötigt.
SKR03 oder SKR04 – welchen nehmen?
Beide Rahmen führen zum selben Ergebnis; sie unterscheiden sich nur im Aufbau. Der SKR03 ist traditionell weit verbreitet und vielen Beratern vertraut. Der SKR04 gilt als der modernere, weil seine Struktur direkt der Bilanz- und GuV-Gliederung des § 266 und § 275 HGB folgt – wer bilanziert, findet damit schneller in den Abschluss. Als Faustregel: Neue bilanzierende Betriebe fahren mit dem SKR04 oft besser, während der SKR03 seine Stärke im laufenden Prozessdenken hat. Entscheidend ist am Ende, was der Steuerberater bevorzugt, denn beide sprechen dieselbe DATEV-Sprache.
Neben den beiden Standards gibt es branchenspezifische Rahmen – etwa den SKR14 für Land- und Forstwirtschaft oder den SKR49 für Vereine und gemeinnützige Organisationen. Ein Wechsel des Kontenrahmens ist möglich, aber aufwändig, weil alle Bestandskonten neu zugeordnet werden müssen; er sollte deshalb zum Jahreswechsel und mit Bedacht erfolgen. PilotOS unterstützt die Zuordnung der Bestandskonten beim Wechsel.
Automatikkonten, Steuerschlüssel und Export
Ein guter Kontenrahmen nimmt dir Denkarbeit ab. Sogenannte Automatikkonten haben den Steuerschlüssel bereits hinterlegt: Buchst du auf ein solches Erlöskonto, wird die Umsatzsteuer automatisch mit dem richtigen Satz herausgerechnet und auf das passende Steuerkonto gebucht – ohne dass du den Steuersatz manuell eingibst. Das verhindert einen der häufigsten Buchungsfehler und sorgt dafür, dass die Umsatzsteuervoranmeldung stimmt.
Weil PilotOS kontenrahmen-agnostisch arbeitet, ziehen sich der gewählte Rahmen und seine Steuerlogik durch alle Module – von der Faktura über das Haushaltsbuch bis zur Bilanz. Der Aufbau ist konsequent auf den DATEV-Export ausgelegt, sodass die Zusammenarbeit mit dem Steuerberater reibungslos läuft. Eigene Konten lassen sich jederzeit ergänzen, ohne die Systematik des Rahmens zu brechen.
Wozu ein Kontenrahmen dient
Ein Kontenrahmen ist das geordnete Verzeichnis aller Konten, auf denen gebucht wird – vom Bankkonto über Wareneinkauf bis zu den Erlösen. Er sorgt dafür, dass gleiche Geschäftsvorfälle immer gleich gebucht werden und Auswertungen wie Gewinnermittlung, Umsatzsteuer und Jahresabschluss verlässlich aus denselben Zahlen entstehen. In Deutschland haben sich die DATEV-Standardkontenrahmen SKR03 und SKR04 durchgesetzt; nahezu jede Steuerkanzlei kann mit beiden arbeiten.
Beide Kontenrahmen enthalten im Kern dieselben Konten und führen zum selben Ergebnis. Der Unterschied liegt in der Sortierung – und die ist im Alltag durchaus spürbar, weil sie bestimmt, wo man ein Konto sucht und wie sich die Nummern durch die Buchhaltung ziehen.
Der Unterschied: Prozess gegen Abschluss
Der SKR03 ist prozessorientiert gegliedert: Die Kontennummern folgen grob dem betrieblichen Ablauf, vom Wareneingang über die Produktion bis zum Verkauf. Wer in Geschäftsvorfällen denkt und die Buchhaltung entlang des Tagesgeschäfts erlebt, findet sich hier oft schneller zurecht. Der SKR03 ist historisch weit verbreitet, besonders bei kleineren Betrieben und im Handel.
Der SKR04 ist abschlussorientiert: Seine Nummernsystematik folgt dem Aufbau von Bilanz und Gewinn-und-Verlust-Rechnung. Wer regelmäßig auf den Jahresabschluss schaut oder bilanziert, hat damit die Abschlusslogik schon im Kontenrahmen abgebildet. Viele Kanzleien empfehlen den SKR04 für neu gegründete Kapitalgesellschaften und überall dort, wo die Bilanzsicht im Vordergrund steht.
Eine falsche Wahl gibt es nicht – beide sind vollständig und anerkannt. Entscheidend ist Einheitlichkeit: Innerhalb eines Betriebs sollte der Kontenrahmen nicht mitten im Jahr gewechselt werden, weil sonst Vergleichszahlen und Auswertungen brechen. Ein Wechsel gehört, wenn überhaupt, an den Jahreswechsel und wird sauber überführt.
Wie PilotOS damit umgeht
PilotOS ist bewusst kontenrahmen-agnostisch gebaut. Man wählt zu Beginn SKR03 oder SKR04, und das Programm richtet Buchungsvorschläge, Auswertungen und die Zuordnung der Konten danach aus. Erkennt das System an vorhandenen Buchungen, welcher Rahmen genutzt wird, schlägt es die passende Einstellung vor und bittet um Bestätigung, statt stillschweigend etwas anzunehmen.
So bleibt die Buchhaltung anschlussfähig an die Steuerkanzlei: Ein Export im gewohnten Format lässt sich unabhängig vom gewählten Rahmen erzeugen. Wer von einem anderen Programm kommt, muss seine gewohnte Systematik nicht aufgeben – PilotOS spricht beide Standards und überlässt die Wahl dem Betrieb, statt sie vorzuschreiben.
Passt dazu
Müssen Buchungen wegen eines Kontenrahmen-Wechsels oder einer Korrektur auf ein anderes Konto verschoben werden? Das erklärt Konto-Umgliederung – GoBD-konform, mit lückenlosem Prüfpfad.
SKR42: der Kontenrahmen für Vereine, Stiftungen und gGmbH
SKR03 und SKR04 sind für steuerpflichtige Betriebe gebaut. Eine gemeinnützige Organisation braucht etwas anderes: Sie muss jeden Euro einer von vier steuerlichen Sphären zuordnen können. Genau dafür gibt es den SKR42.
Vier Sphären statt einer Gewinnermittlung
Der SKR42 trennt ideellen Bereich (Beiträge, Spenden), Vermögensverwaltung (Zinsen, Mieten), Zweckbetrieb (satzungsgemäße Tätigkeit) und wirtschaftlichen Geschäftsbetrieb (Vereinsfest, Werbung). Nur der letzte Bereich ist körperschaft- und gewerbesteuerpflichtig – und genau darauf schaut das Finanzamt bei der Prüfung der Gemeinnützigkeit.
Wie PilotOS das umsetzt
Bei einem Mandanten vom Typ Verein ist SKR42 voreingestellt. Jede Buchung trägt die Sphäre als Kostenstelle (KOST1 1–4) mit, sodass die Zuordnung nicht nachträglich rekonstruiert werden muss. Die Auswertung nach Sphären lässt sich jederzeit ziehen – das ist die Grundlage für die Gemeinnützigkeitserklärung.
| Rahmen | Gegliedert nach | Gedacht für |
|---|---|---|
| SKR03 | Geschäftsprozess (Einkauf bis Verkauf) | Handel, Handwerk, kleinere Betriebe |
| SKR04 | Aufbau von Bilanz und GuV | bilanzierende Kapitalgesellschaften |
| SKR42 | steuerliche Sphären | Vereine, Stiftungen, gGmbH |
Mehr zur Vereinsbuchhaltung: Vereinspilot · SKR42 im Detail
Gut zu wissen
Was ist der Unterschied zwischen SKR03 und SKR04?
Der SKR03 ist nach dem Geschäftsprozess gegliedert (Einkauf bis Verkauf), der SKR04 nach dem Aufbau von Bilanz und GuV. Inhaltlich führen beide zum selben Ergebnis, sie sortieren die Konten nur anders.
Stand
Welchen Kontenrahmen soll ich wählen?
Das hängt von der Arbeitsweise ab: SKR03 ist im Handel und bei kleineren Betrieben verbreitet, SKR04 wird oft für bilanzierende Kapitalgesellschaften empfohlen. Im Zweifel richtet man sich nach der Steuerkanzlei.
Stand
Kann ich den Kontenrahmen später wechseln?
Möglich ja, aber nur zum Jahreswechsel und sauber überführt. Ein Wechsel mitten im Jahr bricht Vergleichszahlen und Auswertungen.
Stand
Sind SKR03 und SKR04 gleichwertig?
Ja. Beide sind vollständige, anerkannte DATEV-Standardkontenrahmen. Es gibt keine falsche Wahl, nur eine, die zur Arbeitsweise passen sollte.
Stand
Unterstützt PilotOS beide Kontenrahmen?
Ja – und zusätzlich den SKR42. PilotOS ist kontenrahmen-agnostisch: Man wählt beim Anlegen des Mandanten, und Buchungsvorschläge sowie Auswertungen richten sich danach.
Stand
Bleibt die Buchhaltung für die Kanzlei nutzbar?
Ja. Unabhängig vom gewählten Rahmen lässt sich ein Export im gewohnten Format erzeugen, sodass die Steuerkanzlei anschließen kann.
Stand
SKR03 oder SKR04 wählen – jetzt lokal testen
Free-Tarif für immer, kein Cloud-Zwang, keine Kreditkarte. Teil von PilotOS – 96 Module in einem System.
Kostenlos starten