
Wie viel Rente bekommst du wirklich – und was fehlt dir im Alter?
PilotOS rechnet deine voraussichtliche gesetzliche Rente gegen deinen Bedarf im Alter und beziffert die Lücke in Euro – plus Einordnung aller Vorsorgewege (Basis-, geförderte und private Vorsorge) und der monatlichen Sparrate, mit der du sie schließt.
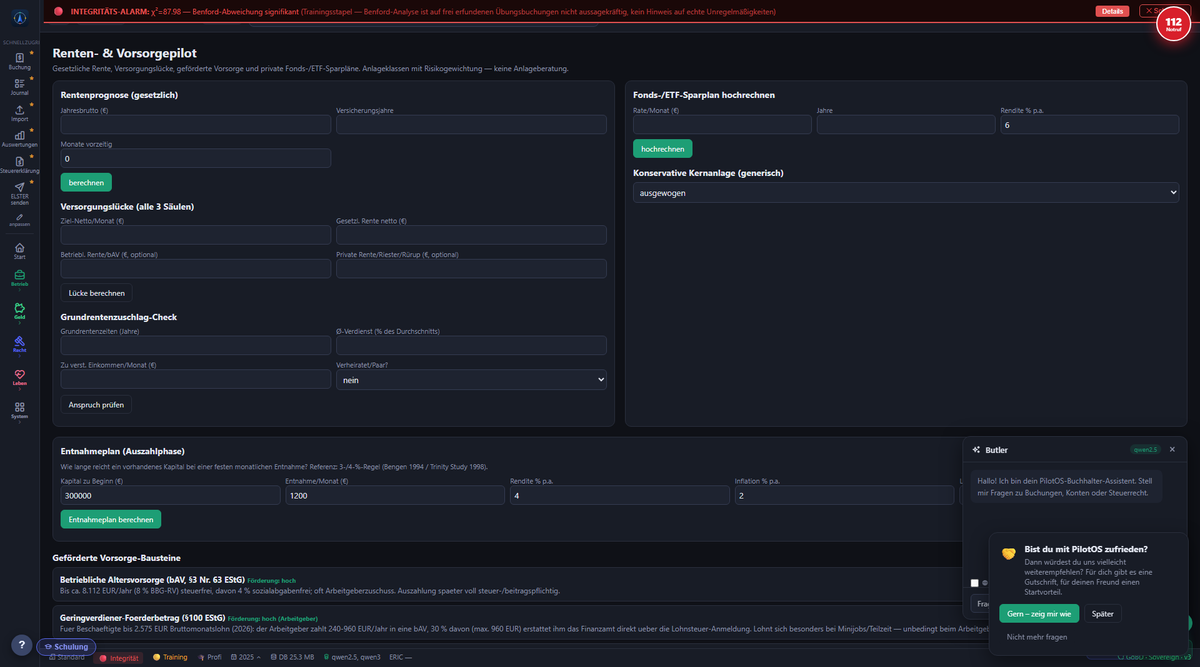
Altersvorsorge & Rente – konkret
Deine Rentenlücke in Euro
Voraussichtliche Rente gegen deinen Bedarf im Alter gerechnet – schwarz auf weiß statt Bauchgefühl.
Alle drei Vorsorge-Schichten im Blick
Gesetzliche Rente/Rürup, geförderte Vorsorge (Riester/bAV) und private Vorsorge eingeordnet und vergleichbar gemacht.
Realistisch statt geschönt
Inflation und die nachgelagerte Rentenbesteuerung sind eingerechnet – du siehst, was am Ende wirklich ankommt.
Warum die gesetzliche Rente selten reicht
Die gesetzliche Rente liegt deutlich unter dem letzten Nettoeinkommen – bei den meisten klafft eine spürbare Lücke zum gewohnten Lebensstandard. Und diese Rentenlücke wächst weiter, weil die Inflation über Jahrzehnte an der Kaufkraft zehrt.
PilotOS stellt der voraussichtlichen Rente deinen geschätzten Bedarf im Alter gegenüber und beziffert die Lücke konkret. Erst wenn diese Zahl auf dem Tisch liegt, lässt sich sinnvoll planen, statt vage auf „es wird schon reichen“ zu hoffen.
Die drei Schichten der Vorsorge
Die Altersvorsorge in Deutschland gliedert sich in drei Schichten: die Basisversorgung (gesetzliche Rente und die steuerlich geförderte Rürup-Rente), die geförderte Zusatzvorsorge (Riester, betriebliche Altersvorsorge) und die freie private Vorsorge (Fonds, ETF-Sparpläne, Immobilien). Jede Schicht hat eigene Förder- und Steuerregeln.
Welche Kombination sinnvoll ist, hängt von Einkommen, Familienstand und Risikoneigung ab. PilotOS ordnet die Wege ein und macht ihre Wirkung vergleichbar – ohne ein bestimmtes Produkt zu verkaufen, denn die App ist Werkzeug, nicht Vermittler.
Steuer und Inflation nicht vergessen
Vorsorge wird oft brutto gedacht, ausgezahlt wird aber netto: Renten werden nachgelagert besteuert, und die Kaufkraft einer heute geplanten Summe ist in dreißig Jahren geringer. Wer beides ignoriert, plant zu knapp.
PilotOS rechnet mit realistischen Annahmen für Inflation und die steuerliche Behandlung in der Auszahlungsphase. So zeigt die Planung, was am Ende tatsächlich verfügbar ist – nicht eine geschönte Bruttozahl.
Von der Lücke zum Sparplan
Aus der Rentenlücke und dem verbleibenden Zeithorizont ergibt sich, welcher monatliche Sparbetrag nötig ist, um sie zu schließen. Je früher man beginnt, desto stärker arbeitet der Zinseszins – ein verlorenes Jahrzehnt lässt sich später kaum aufholen.
PilotOS übersetzt das Ziel in einen konkreten monatlichen Betrag und zeigt, wie sich Startzeitpunkt und Sparrate auswirken. Damit wird aus einem abstrakten Problem eine planbare Aufgabe.
Typische Denkfehler bei der Altersvorsorge
Mit dem letzten Bruttogehalt gerechnet
Wer den künftigen Bedarf am aktuellen Bruttoeinkommen misst, überschätzt die Lücke oft, weil im Alter typischerweise andere Ausgaben wegfallen. Ebenso falsch ist es aber, den Bedarf zu niedrig anzusetzen, nur weil man „im Ruhestand weniger braucht“ – beides sollte auf einer realistischen Bedarfsschätzung beruhen, nicht auf einer Faustregel.
Vorsorge erst kurz vor der Rente begonnen
Je kürzer der verbleibende Zeitraum, desto höher muss die monatliche Sparrate ausfallen, um dieselbe Lücke zu schließen – der Zinseszinseffekt hat dann kaum noch Zeit zu wirken.
Steuerliche Behandlung in der Auszahlungsphase übersehen
Wer nur die Ansparphase plant und die nachgelagerte Besteuerung der Rente ausblendet, überschätzt den tatsächlich verfügbaren Betrag im Alter.
Diese Fehler haben eines gemeinsam: Sie beruhen auf einer zu groben Schätzung statt auf einer nachvollziehbaren Rechnung. PilotOS ersetzt die Faustregel durch eine Berechnung mit den tatsächlich eingegebenen Werten – Einkommen, Zeithorizont, bestehende Vorsorge – und macht sichtbar, welche Annahme das Ergebnis wie stark verändert.
Gut zu wissen
Was ist die Rentenlücke?
Die Differenz zwischen voraussichtlicher Rente und deinem Bedarf im Alter.
Stand
Welche Vorsorgewege gibt es?
Basisvorsorge (gesetzlich/Rürup), geförderte (Riester/bAV) und private Vorsorge.
Stand
Verkauft PilotOS Produkte?
Nein, es ist Planungswerkzeug, kein Vermittler.
Stand
Wird die Rente besteuert?
Ja, nachgelagert – die App berücksichtigt das.
Stand
Warum früh anfangen?
Wegen des Zinseszinseffekts über die Zeit.
Stand
Ist Inflation eingerechnet?
Ja, mit realistischen Annahmen zur Kaufkraft.
Stand
Berücksichtigt die Planung auch bestehende Verträge?
Ja, bereits laufende Vorsorgeverträge lassen sich erfassen, damit die berechnete Lücke nicht zu groß ausfällt.
Stand
Ersetzt das eine persönliche Beratung?
Nein, PilotOS liefert eine strukturierte Orientierung auf Basis deiner Angaben – für individuelle Empfehlungen bleibt eine unabhängige Beratung sinnvoll.
Stand
Deine Rentenlücke berechnen – jetzt kostenlos starten
Free-Tarif für immer, kein Cloud-Zwang, keine Kreditkarte. Teil von PilotOS – 96 Module in einem System.
Kostenlos startenDiese Maske direkt ausprobieren
Rechnet live im Browser. Regelbasierte Orientierung, keine Rechts-/Steuerberatung.