
§13b, OSS, ZM, §25a: die EU-Steuer-Sonderfälle, die PilotOS automatisch für dich erkennt.
Verkaufst du grenzüberschreitend, beziehst Bauleistungen oder handelst mit Gebrauchtwaren? Dann tauchen Reverse-Charge, One-Stop-Shop, Zusammenfassende Meldung oder Differenzbesteuerung in deinen Buchungen auf – meist unbemerkt. PilotOS erkennt die Fälle automatisch, ordnet sie korrekt zu und bereitet die Meldung ans BZSt vor, inklusive Prüfung der 10.000-€-OSS-Schwelle.
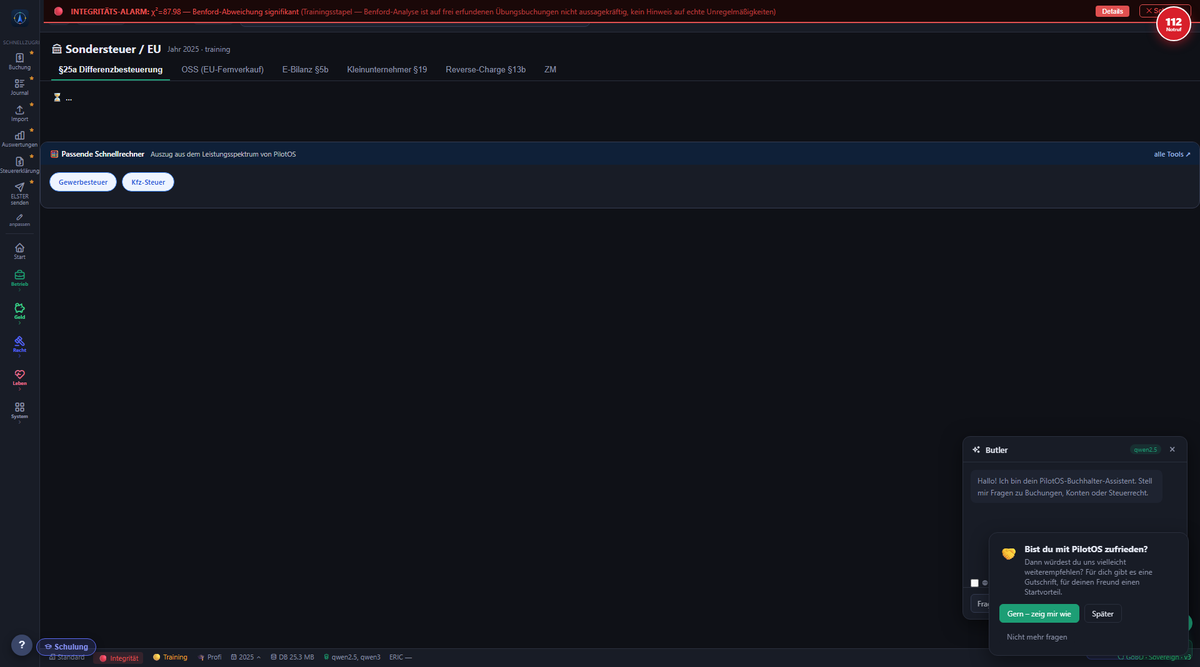
Reverse-Charge, OSS & ZM – konkret
Reverse-Charge §13b
Erkennt, wenn der Empfänger die Steuer schuldet – z. B. bei Bauleistungen oder ausländischen Dienstleistern.
OSS (One-Stop-Shop)
Grenzüberschreitende B2C-Umsätze zentral über einen Mitgliedstaat melden, statt 27 Registrierungen zu pflegen.
ZM (Zusammenfassende Meldung)
Innergemeinschaftliche Lieferungen und Leistungen fristgerecht ans BZSt melden.
Differenzbesteuerung §25a
Gebrauchtwaren nur auf die Marge versteuern – automatisch korrekt kontiert.
Reverse-Charge nach §13b UStG
Du bekommst eine Rechnung ohne Umsatzsteuer und fragst dich, wer sie jetzt schuldet? Genau das regelt der Reverse-Charge (Umkehr der Steuerschuldnerschaft): Ausnahmsweise schuldet nicht der leistende Unternehmer die Umsatzsteuer, sondern der Leistungsempfänger. Typische Fälle sind Bauleistungen zwischen Unternehmern, Leistungen ausländischer Dienstleister mit Sitz im EU-Ausland oder bestimmte Werklieferungen. Die Rechnung wird dann ohne Umsatzsteuer gestellt und trägt den Hinweis „Steuerschuldnerschaft des Leistungsempfängers".
PilotOS erkennt §13b-Fälle anhand der Rechnungsangaben und des Geschäftspartners, meldet die Steuer beim Empfänger an und zieht sie – sofern vorsteuerabzugsberechtigt – im selben Zug wieder ab. So bleibt die Zahllast in den meisten Fällen neutral, ohne dass du die Kennziffern manuell suchen musst.
OSS – ohne 27 Registrierungen durch die EU
Verkaufst du Waren oder digitale Produkte an Privatkunden im EU-Ausland und fragst dich, wo du die Umsatzsteuer abführen musst? Grundsätzlich greift die Umsatzsteuer des Bestimmungslands – sobald die EU-weite Bagatellgrenze von 10.000 € im Jahr überschritten ist. Ohne OSS müsstest du dich in jedem betroffenen Land einzeln registrieren. Der One-Stop-Shop bündelt das: Eine Anmeldung beim Bundeszentralamt für Steuern (BZSt) genügt, die Steuer für alle EU-Länder wird gesammelt und quartalsweise gemeldet.
PilotOS ordnet jeden betroffenen Umsatz automatisch dem richtigen Bestimmungsland und Steuersatz zu und bereitet die OSS-Meldung fertig zum Einreichen vor – inklusive der Prüfung, ob die Schwelle im laufenden Jahr bereits überschritten wurde.
Zusammenfassende Meldung (ZM)
Lieferst oder leistest du steuerfrei an Unternehmer in einem anderen EU-Land? Dann will das BZSt zusätzlich davon wissen – die Umsatzsteuervoranmeldung allein reicht nicht: Zusätzlich verlangt das BZSt die Zusammenfassende Meldung. Sie listet die Umsatz-Identifikationsnummern der Geschäftspartner und die gemeldeten Beträge auf und dient dem Abgleich zwischen den EU-Steuerbehörden.
PilotOS sammelt die relevanten innergemeinschaftlichen Umsätze automatisch aus dem Journal, prüft die USt-IdNr. der Kunden und erstellt die ZM fristgerecht – meist monatlich, bei geringen Volumina quartalsweise.
Differenzbesteuerung nach §25a UStG
Du kaufst Gebrauchtes von privat und verkaufst es weiter – und fragst dich, ob du die volle Umsatzsteuer auf den Verkaufspreis zahlen musst? Wer gebrauchte Gegenstände von Privatpersonen ankauft und weiterverkauft – etwa im Gebrauchtwagen-, Antiquitäten- oder Second-Hand-Handel – darf das oft nicht, weil beim Einkauf keine Vorsteuer angefallen ist. Die Differenzbesteuerung löst das: Versteuert wird nur die Marge, also die Differenz zwischen Einkaufs- und Verkaufspreis.
PilotOS führt Einkaufs- und Verkaufspreis je Artikel getrennt mit, berechnet die Marge automatisch und weist die Umsatzsteuer korrekt nur auf diesen Teilbetrag aus – ohne separate Nebenrechnung.
Meinten Sie etwas anderes?
Diese Seite behandelt die umsatzsteuerlichen EU-Sonderfälle (§13b, OSS, ZM, §25a). Grundsteuer, Kfz-Steuer, Grunderwerbsteuer oder Erbschaftsteuer finden Sie unter Sondersteuern (GewSt & KSt). Die reguläre monatliche/vierteljährliche Meldung erklären wir unter Umsatzsteuervoranmeldung (UStVA).
Gut zu wissen
Was ist Reverse-Charge nach §13b UStG?
Beim Reverse-Charge-Verfahren schuldet nicht der leistende Unternehmer die Umsatzsteuer, sondern der Leistungsempfänger. Er meldet und schuldet die Steuer selbst und kann sie meist im selben Zug als Vorsteuer abziehen.
Stand
Wann brauche ich den One-Stop-Shop (OSS)?
Sobald grenzüberschreitende B2C-Umsätze in der EU die Bagatellgrenze von 10.000 € im Jahr übersteigen, kannst du die ausländische Umsatzsteuer zentral über das OSS-Verfahren beim BZSt melden statt dich in jedem Land einzeln zu registrieren.
Stand
Wer muss die Zusammenfassende Meldung (ZM) abgeben?
Wer innergemeinschaftliche Lieferungen oder bestimmte sonstige Leistungen an Unternehmer in anderen EU-Ländern erbringt, muss diese Umsätze zusätzlich zur UStVA in der ZM an das BZSt melden.
Stand
Was ist die Differenzbesteuerung nach §25a UStG?
Bei der Differenzbesteuerung wird nicht der volle Verkaufspreis, sondern nur die Marge – die Differenz zwischen Einkaufs- und Verkaufspreis – versteuert. Sie gilt vor allem für Wiederverkäufer von Gebrauchtwaren.
Stand
Ersetzt das meine normale UStVA?
Nein. Diese Sonderfälle ergänzen die reguläre Umsatzsteuervoranmeldung um zusätzliche Kennziffern und Meldungen, sie ersetzen sie nicht.
Stand
Ist das auch für Kleinunternehmer relevant?
Teilweise. Kleinunternehmer nach §19 UStG sind von der Regelbesteuerung befreit, OSS-Schwellenwerte und Reverse-Charge-Pflichten als Leistungsempfänger können sie aber trotzdem betreffen.
Stand
Reverse-Charge, OSS & ZM – jetzt lokal testen
Free-Tarif für immer, kein Cloud-Zwang, keine Kreditkarte. Teil von PilotOS – 96 Module in einem System.
Kostenlos startenDiese Maske direkt ausprobieren
Rechnet live im Browser. Regelbasierte Orientierung, keine Rechts-/Steuerberatung.